




Ngân hàng bán lẻ tiếp tục là động lực tăng trưởng chính
Ngân hàng bán lẻ tiếp tục là động lực tăng trưởng chính
Theo 'Báo cáo ngành Ngân hàng - Triển vọng ổn định khi chính sách thắt chặt tiền tệ được duy trì' của CTCP Chứng khoán VNDirect (HOSE: VND), ngân hàng bán lẻ tiếp tục là động lực tăng trưởng chính.
Ngân hàng bán lẻ sẽ tiếp tục là động lực tăng trưởng chính
Ngân hàng bán lẻ đã trở thành động lực tăng trưởng thu nhập lãi của ngân hàng Việt Nam từ 2015, tuy nhiên vẫn còn cơ hội mở rộng cho ngân hàng bán lẻ vì tỷ lệ thâm nhập trong phân khúc này vẫn còn thấp, với tín dụng hộ gia đình chỉ đạt 48% GDP vào cuối năm 2018. Việc chuyển hướng sang cho vay bán lẻ với lãi suất cao hơn giúp cải thiện lợi suất tài sản trong bối cảnh tăng trưởng cho vay thấp hơn do chính sách tiền tệ thắt chặt của Ngân hàng Nhà nước Việt Nam. Các ngân hàng có tập khách hàng lớn, mạng lưới rộng và mức độ thâm nhập bán lẻ thấp có vị thế tốt hơn để nắm bắt cơ hội trong mảng cho vay bán lẻ.
Theo VNDirect, chu kỳ tăng trưởng lợi nhuận của các ngân hàng Việt Nam đã đạt đỉnh trong năm 2017-2018 và ngành Ngân hàng đã chuyển sang giai đoạn tăng trưởng ổn định. Tuy nhiên, một số ngân hàng có vị thế tốt hơn để mở rộng mảng cho vay bán lẻ và thu nhập ngoài lãi trong khi định giá hấp dẫn hơn so với các ngân hàng trong khu vực.
Tăng trưởng tín dụng giảm tốc trong năm 2019 sau khi đạt đỉnh các năm trước
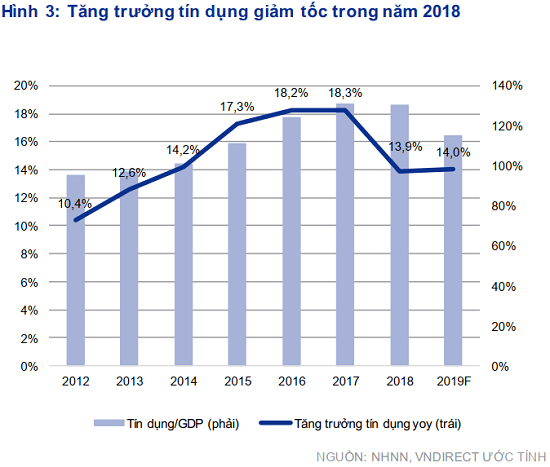
Trong năm 2018, tăng trưởng tín dụng đã giảm tốc theo định hướng của Ngân hàng Nhà nước Việt Nam (NHNN). Tăng trưởng tín dụng toàn ngành đạt mức 13.9% vào cuối năm 2018 – mức tăng thấp nhất trong vòng 5 năm, và thấp hơn mục tiêu 17% của NHNN đặt ra vào đầu năm 2018. Trong năm 2019, NHNN tiếp tục duy trì chính sách thắt chặt với mục tiêu tăng trưởng tín dụng thấp hơn (14%). Do GDP của Việt Nam đạt 7.1% trong năm 2018, mức cao nhất trong 11 năm, NHNN đã thay đổi trọng tâm sang kiểm soát lạm phát, do đó thắt chặt quản lý tăng trưởng tín dụng. Theo NHNN, tăng trưởng tín dụng trong 3T/2019 đạt 2.28%, thấp hơn mức 3.53% cùng kỳ năm trước.
Cho giai đoạn 2019-2020, VNDirect kỳ vọng Việt Nam sẽ duy trì mức độ tăng trưởng tín dụng khoảng 14-15% mỗi năm, dựa trên các yếu tố sau:
- Lạm phát tại Việt Nam đã có dấu hiệu tăng trở lại với chỉ số giá tiêu dùng (CPI) của tháng 4/2019 tăng 2.93% so với cùng kỳ, cao hơn con số 2.75% của tháng 4/2018. Trong năm 2018, các nhà hoạch định chính sách đã duy trì lạm phát thành công dưới 4% do việc trì hoãn tăng giá điện và thuế môi trường, tín dụng được thắt chặt và việc giá dầu giảm. Với việc GDP đã tăng cao trong năm 2018 vượt mức 7%, VNDirect cho rằng kiểm soát lạm phát sẽ là ưu tiên chính của Chính phủ trong năm 2019.
- Nguồn vốn tín dụng trong năm 2019 cũng sẽ bị hạn chế hơn do NHNN đang có ý định tăng hệ số rủi ro đối với các khoản cho vay mua bất động sản. Quy định giảm tỷ lệ vốn ngắn hạn sử dụng cho vay trung/dài hạn từ mức 45% xuống 40%, có hiệu lực từ tháng 1/2019 cũng sẽ ảnh hưởng tới thanh khoản của hệ thống.
- VNDrect nhận thấy Ngân hàng Trung ương của các nước trong nhóm ASEAN- 4 đã bắt đầu thắt chặt chính sách tiền tệ trong năm 2019, trong bối cảnh điều kiện tài chính toàn cầu bị thắt chặt do Fed tăng lãi suất và việc đảo ngược của các gói nới lỏng định lượng, khiến cho đồng Đô la Mỹ mạnh lên.
- Tỷ lệ tín dụng/GDP của Việt Nam khá cao khi so sánh với các nước khác.
 |
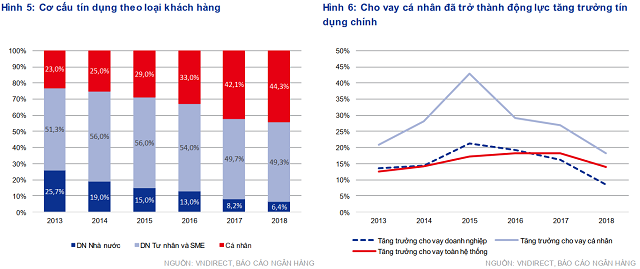
Một thay đổi tích cực so với chu kỳ bùng nổ tín dụng trước đây là nhu cầu tín dụng hiện nay chủ yếu đến từ cá nhân và các công ty tư nhân, bao gồm cả các doanh nghiệp vừa và nhỏ (SME). Trong khi đó trước đây, một phần lớn tín dụng được cấp cho ngành bất động sản và các doanh nghiệp nhà nước (DNNN). Tỷ trọng tín dụng cho DNNN vay đã giảm mạnh xuống mức 6.4% trong năm 2018, so với mức 25-26% trong giai đoạn 2011-13.
VNDrect cho rằng việc này được hỗ trợ phần nào bởi việc cổ phần hóa của các DNNN. Tuy nhiên, tốc độ tăng trưởng nhanh chóng của cho vay cá nhân là yếu tố chính thúc đẩy tăng trưởng tín dụng toàn ngành, dẫn tới sự thay đổi cơ cấu tín dụng đã đề cập ở trên.
 |
VNDirect cho rằng dư địa tăng trưởng tín dụng trong phân khúc doanh nghiệp tư nhân và tiêu dùng còn nhiều. Về phân khúc tiêu dùng, tỷ lệ thâm nhập của tín dụng hộ gia đình ở mức 47.9% GDP vào thời điểm tháng 12/2018, vẫn thấp hơn so với các nước như Thái Lan (78.6%) và Malaysia (82.1%), trong khi các nước này có mức độ tín dụng/GDP tương đương Việt Nam (lần lượt ở mức 128% và 139% so với 130% ở Việt Nam). Về phân khúc doanh nghiệp tư nhân, số lượng doanh nghiệp đăng ký kinh doanh mới tiếp tục tăng trưởng 16% trong năm 2018 trong khi số lượng doanh nghiệp đóng cửa giảm 5% so với năm 2017.
Tuy nhiên VNDirect tin rằng yếu tố chính giúp các ngân hàng thành công trong cạnh tranh ngân hàng bán lẻ là dịch vụ và nhân lực bán hàng. Khả năng phân phối và bán hàng sẽ là các yếu tố quan trọng để chiếm lĩnh thị phần trong phân khúc này. Do đó, ngân hàng có mạng lưới rộng, tập khách hàng lớn sẽ có lợi thế hơn.
FILI





 Thêm mới watchlist




