Lo ngại bị đối xử thiếu bình đẳng trong dự thảo quy định hoàn thuế GTGT
Lo ngại bị đối xử thiếu bình đẳng trong dự thảo quy định hoàn thuế GTGT
Việc quy định cơ sở kinh doanh chỉ có một loại thuế suất thuế giá trị gia tăng (GTGT) là 5% mới được hoàn thuế tại dự thảo Luật Thuế Giá trị gia tăng (sửa đổi) đang khiến các doanh nghiệp lo ngại bị đối xử thiếu bình đẳng và nguy cơ “lãi giả lỗ thật”.
Dự thảo Luật Thuế Giá trị gia tăng (sửa đổi) đang được gấp rút hoàn thiện, tiến tới Quốc hội thảo luận và biểu quyết thông qua. Tuy nhiên, vẫn có điều khoản quy định bất cập, chưa phù hợp với thực tiễn kinh doanh.
Đề xuất doanh nghiệp có 1 hay 2 loại thuế suất thuế GTGT trở lên đều được đối xử bình đẳng và công bằng (Ảnh minh họa)
|
Dự thảo Luật quy định tại Khoản 3, Điều 15 về các trường hợp hoàn thuế như sau: “Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung ứng dịch vụ chịu thuế suất thuế GTGT 5% nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ ba trăm triệu đồng trở lên sau 12 tháng hoặc 04 quý thì được hoàn thuế GTGT”.
Với quy định này, những doanh nghiệp chỉ có một loại thuế suất thuế GTGT là 5% mới được hoàn thuế, còn những doanh nghiệp có từ 2 loại thuế suất thuế GTGT trở lên thì không được hoàn thuế. Điều này khiến doanh nghiệp lo ngại có sự đối xử không công bằng đối với các doanh nghiệp có từ 2 loại thuế suất thuế GTGT trở lên.
Chẳng hạn, doanh nghiệp có sản phẩm A có thuế suất GTGT 5%, sản phẩm B có thuế suất GTGT 10%, doanh nghiệp có số thuế GTGT đầu ra 200 tỷ đồng, thuế GTGT đầu vào 300 tỷ đồng, số thuế GTGT được hoàn là 100 tỷ đồng.
Theo dự thảo Luật, doanh nghiệp sẽ không được hoàn thuế trong trường hợp có 2 loại thuế suất GTGT đầu ra. Điều này dẫn đến số thuế GTGT này không được hoàn mà chuyển sang dạng khấu trừ, doanh nghiệp không được hạch toán vào chi phí hợp lý hợp lệ vì đây là khoản phải thu mà chưa rõ khi nào thu được, khoản 100 tỷ đồng hàng năm này sẽ tăng dần qua các năm, gây khó khăn cho dòng tiền của doanh nghiệp. Hệ quả dẫn đến giá thành và giá bán sản phẩm không giảm được như kỳ vọng, mà còn có sự không bình đẳng khi có thể có những doanh nghiệp khác chỉ có 1 loại thuế suất 5%, được hoàn thuế.
Điều chỉnh quy định phù hợp với thực tế kinh doanh không để “lãi giả lỗ thật”
Nhìn nhận lo ngại của doanh nghiệp về quy định này, Luật sư Nguyễn Tiến Lập, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam, Thành viên điều hành Văn phòng luật sư NHQuang và Cộng sự trao đổi với PetroTimes cho rằng, dự thảo Luật liệt kê hoàn thuế trong các trường hợp cụ thể nhưng Điều 15, Khoản 3 quy định trường hợp doanh nghiệp chỉ sản xuất kinh doanh mặt hàng chịu thuế GTGT 5%. Lấy ví dụ trong ngành phân bón, một doanh nghiệp sản xuất kinh doanh phân bón từ nguyên liệu 100% nhập khẩu và chỉ có sản phẩm đầu ra là phân bón, thì mới được hoàn thuế.
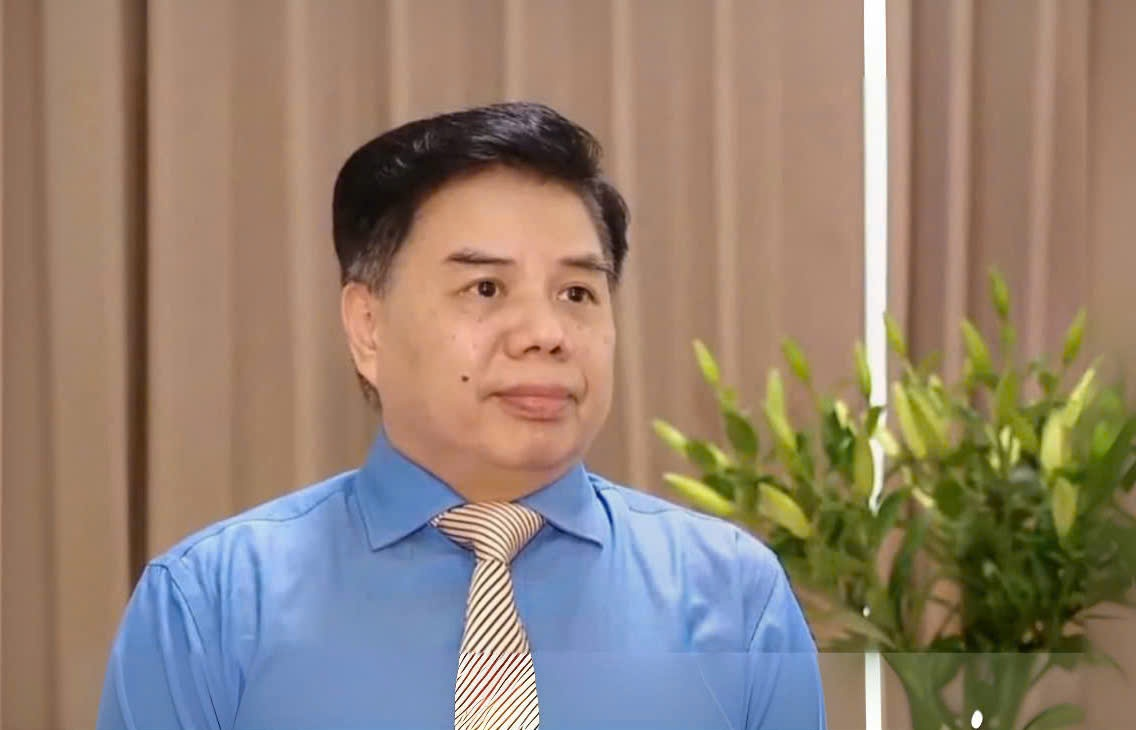
Luật sư Nguyễn Tiến Lập, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam, Thành viên điều hành Văn phòng luật sư NHQuang và Cộng sự.
|
Tuy nhiên, trên thực tế hiếm khi có doanh nghiệp phân bón chỉ chuyên nhập khẩu nguyên liệu với thuế suất 5% mà có thể thay đổi linh hoạt như chuyển từ nhập khẩu sang mua nguyên liệu trong nước hoặc kết hợp cả hai giữa nhập khẩu và mua trong nước. Bên cạnh đó, doanh nghiệp còn có thể sản xuất kinh doanh nhiều loại hàng hóa, dịch vụ nên việc có nhiều loại thuế suất GTGT là hoàn toàn có thể xảy ra, khi đó, doanh nghiệp lại không được hoàn thuế.
“Lo ngại của doanh nghiệp là hoàn toàn có lý. Do đó, để phù hợp thực tế kinh doanh của doanh nghiệp nói chung và doanh nghiệp phân bón nói riêng, nên bổ sung cụm từ ‘trong đó có’ vào quy định trường hợp này là: “Cơ sở sản xuất hàng hóa, cung ứng dịch vụ, trong đó có hàng hóa, dịch vụ chịu thuế 5%...”, Luật sư Nguyễn Tiến Lập đề xuất.
Bên cạnh đó, xét về chính sách và kỹ thuật lập pháp, ông Lập cho biết nếu Điều 13 của dự thảo Luật đã liệt kê các hành vi cấm thì có nghĩa rằng nếu không rơi vào điều cấm sẽ phải được hoàn.
“Trong khi đó, Điều 15 lại quy định các trường hợp cụ thể được hoàn. Bất hợp lý ở chỗ vừa cấm, vừa cho phép. Vì một khi đã liệt kê điều cấm rồi thì phải hiểu cái gì không cấm là được phép theo nguyên lý “chọn bỏ” thay vì “chọn cho” trong đàm phán của Tổ chức Thương mại Thế giới - WTO”, Luật sư Nguyễn Tiến Lập luận giải.
Đề xuất của luật sư Nguyễn Tiến Lập cũng là nguyện vọng của đông đảo doanh nghiệp. Các doanh nghiệp đề xuất phương án sửa đổi Khoản 3, Điều 15 của dự thảo Luật quy định về các trường hợp hoàn thuế “Cơ sở kinh doanh sản xuất hàng hóa, cung ứng dịch vụ trong đó có hàng hóa, dịch vụ chịu thuế suất thuế GTGT 5%, nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ ba trăm triệu đồng trở lên sau 12 tháng hoặc 04 quý thì được hoàn thuế GTGT.”
Sự điều chỉnh này giúp tất cả các doanh nghiệp có 1 hay 2 loại thuế suất thuế GTGT trở lên đều được đối xử bình đẳng và công bằng, không gặp tình trạng “lãi giả lỗ thật”.
Hơn nữa, điều này còn giúp các doanh nghiệp có điều kiện, động lực để liên tục đầu tư phát triển, đổi mới, đa dạng sản phẩm, giành thêm nguồn lực đem lại lợi ích cho người tiêu dùng và xã hội, đóng góp tích cực cho nguồn thu của ngân sách Nhà nước và sự phát triển kinh tế - xã hội của quốc gia.



 Thêm mới watchlist