


Nợ xấu tăng trở lại, thách thức của ngành ngân hàng năm 2020
Nợ xấu tăng trở lại, thách thức của ngành ngân hàng năm 2020
Năm 2019 tiếp tục chứng kiến nhiều ngân hàng công bố đạt mức lợi nhuận cao nhất từ trước đến nay, củng cố xu hướng khởi sắc của hệ thống ngân hàng và những diễn biến tích cực từ đề án tái cơ cấu ngành. Tuy nhiên, kết quả này cũng đặt ra không ít thách thức cho mục tiêu tăng trưởng trong năm 2020 của các ngân hàng.
* NHNN: Phấn đấu đưa tỷ lệ nợ xấu nội bảng về dưới 2%
* Ngân hàng niêm yết nào có tỷ lệ nợ xấu cao nhất tính đến 30/09/2019?
* Xử lý nợ xấu thế nào khi dịch vụ đòi nợ thuê có thể bị cấm từ 2021?
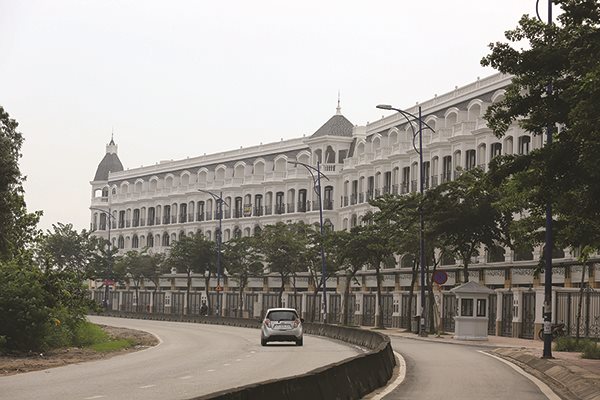
Dư nợ cho vay bất động sản hiện chiếm tỷ trọng không hề nhỏ trong tổng dư nợ cho vay của toàn ngành. Ảnh minh họa: Thành Hoa.
|
Dè chừng với nợ xấu
Nợ xấu gia tăng là một trong những rủi ro cần phải dè chừng trong năm 2020. Báo cáo tài chính của các ngân hàng trong năm nay chứng kiến nợ xấu tại nhiều ngân hàng tăng dần qua từng quí, cho thấy xu hướng nợ xấu đang tăng trở lại. Hệ quả của nợ xấu đã được nói đến nhiều trong suốt thời gian qua, không chỉ làm tăng trích lập chi phí dự phòng rủi ro tín dụng, mà một nguồn vốn đáng kể của ngân hàng bị mắc kẹt vào nợ xấu, không thu được lãi, trong khi ngân hàng vẫn phải chịu chi phí trả lãi cho khách hàng gửi tiền.
Đặc biệt, dư nợ cho vay bất động sản hiện chiếm tỷ trọng không hề nhỏ trong tổng dư nợ cho vay của toàn ngành. Theo Ngân hàng Nhà nước (NHNN), con số này gần đây lên đến 1,5 triệu tỉ đồng, chiếm hơn 19% tổng dư nợ, chưa tính đến trái phiếu của các doanh nghiệp bất động sản mà ngân hàng đầu tư, hay những khoản cho vay bất động sản núp bóng tiêu dùng. Do đó, khi thị trường bất động sản “hắt hơi”, ngành ngân hàng có thể “sổ mũi”.
Trong khi đó, tín dụng vào lĩnh vực bất động sản tiếp tục bị thắt chặt có thể ảnh hưởng không nhỏ đến thị trường này trong thời gian tới, nhất là khi năm 2019 đã manh nha xuất một số dấu hiệu rủi ro, mà sự đổ vỡ ban đầu ở một số dự án condotel là lời cảnh báo rõ ràng nhất.
| Với những quy định mới của nhà điều hành, các ngân hàng sẽ không còn quá nhiều cơ hội để sử dụng vốn lệch kỳ hạn nhằm đạt được biên độ lãi tốt hơn như thời gian qua. |
Đáng lưu ý, năm 2020 cũng là thời điểm những trái phiếu đặc biệt kỳ hạn năm năm do Công ty Quản lý tài sản của các tổ chức tín dụng (VAMC) phát hành vào năm 2015 đáo hạn.
Theo đó, nếu ngân hàng nào chưa thể thu hồi được những khoản nợ đã bán này thì buộc phải trích lập dự phòng rủi ro trái phiếu đặc biệt đầy đủ, trước khi tất toán cho VAMC, như điều tương tự đã diễn ra trong năm 2019 khi một loạt ngân hàng tất toán sạch nợ đã bán cho VAMC.
Cần biết rằng 2014-2015 là giai đoạn mà các ngân hàng bán nợ nhiều nhất cho VAMC, do đó, áp lực trích lập dự phòng còn lại cho trái phiếu đặc biệt trong năm 2020 là không nhỏ.
Siết chặt hoạt động
Thông tư 22/2019/TT-NHNN đặt ra lộ trình tiếp tục giảm tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn, theo đó từ ngày 1-10-2020, tỷ lệ này sẽ giảm từ 40% xuống 37%, phần nào ảnh hưởng lên biên lợi nhuận của các ngân hàng.
Cần biết rằng từ trước đến nay, các ngân hàng luôn tích cực tận dụng nguồn vốn ngắn hạn với chi phí vốn thấp để cho vay trung và dài hạn với lãi suất cao nhằm tối ưu hóa biên độ lãi suất. Tuy nhiên, với những quy định mới của nhà điều hành, các ngân hàng sẽ không còn quá nhiều cơ hội để sử dụng vốn lệch kỳ hạn nhằm đạt được biên độ lãi tốt hơn như thời gian qua.
Ngoài thu hẹp tỷ lệ trên, các khoản cho vay tiêu dùng giá trị lớn và cho vay bất động sản thường có kỳ hạn vay dài và lãi suất cao cũng bị thắt chặt khi NHNN nâng hệ số rủi ro lên cao hơn khi tính hệ số an toàn vốn. Chính vì vậy, việc buộc phải thu hẹp hoạt động cho vay bất động sản, nhất là trước những tín hiệu rủi ro như đã đề cập, cũng sẽ tác động không nhỏ lên lợi nhuận của các ngân hàng trong tương lai, bởi khó có thể tìm kiếm được một kênh cho vay thay thế vừa có nhu cầu cao vừa mang lại hiệu suất sinh lời tốt như bất động sản.
Trong khi đó, mảng cho vay tiêu dùng cũng sẽ gặp nhiều khó khăn hơn khi liên tiếp bị các cơ quan quản lý cảnh báo, nhắc nhở và định hướng quản lý đã được hiện thực hóa bằng nhiều quy định theo hướng siết chặt hơn. Ngoài lộ trình giảm dần tỷ lệ dư nợ cho vay tiêu dùng giải ngân trực tiếp, vốn sẽ ảnh hưởng đáng kể lên hoạt động cho vay của các công ty tài chính trực thuộc các ngân hàng và chính bản thân các ngân hàng, thì việc quy định rõ các biện pháp đòi nợ khách hàng vay không chỉ khiến các ngân hàng, công ty tài chính khó có thể vung tay cho vay tràn lan như trước đây, mà dự kiến còn ảnh hưởng lên công tác thu hồi nợ trong thời gian tới.
Áp lực cạnh tranh
Về chi phí vốn đầu vào, tháng 11-2019 vừa qua, NHNN đã quyết định giảm trần lãi suất tiền gửi từ 5,5% xuống 5%/năm, giúp nhiều ngân hàng có cơ hội giảm chi phí vốn huy động ngắn hạn. Tuy nhiên, một hệ quả ngoài mong đợi là một số ngân hàng đã bắt đầu tăng lãi suất tiền gửi kỳ hạn từ sáu tháng trở lên, vốn không chịu sự chi phối bởi quy định trần lãi suất tiền gửi, để giữ chân khách hàng cũng như cạnh tranh lẫn nhau.
Như vậy, tác động tích cực từ động thái giảm trần lãi suất có thể bị bù trừ, khi chi phí vốn đầu vào ngắn hạn giảm nhưng chi phí vốn huy động trung và dài hạn lại tăng lên.
Ở nguồn thu nhập phi tín dụng, các sản phẩm, dịch vụ của ngân hàng truyền thống sẽ tiếp tục chịu sự cạnh tranh quyết liệt từ các công ty công nghệ tài chính (FinTech). Trong đó, mảng thanh toán được xem là trận địa khốc liệt nhất với sự nổi lên của hàng loạt ví điện tử, không chỉ cung cấp cho người dùng những phương thức thanh toán, xác thực nhanh chóng và tiện lợi, mà kèm theo đó là hàng loạt chương trình khuyến mãi, hoàn tiền hấp dẫn.
Có thể thấy việc một loạt ngân hàng phải thực thi chính sách miễn, giảm phí tài khoản, chuyển khoản, thanh toán trong thời gian gần đây đã phản ánh rõ nhất sự cạnh tranh, thách thức từ ví điện tử. Xu hướng này có thể tiếp tục diễn ra trong thời gian tới ở nhiều sản phẩm dịch vụ hơn và điều đó cũng đồng nghĩa với nguồn thu nhập phí dịch vụ của các ngân hàng chịu áp lực và khó có thể duy trì tốc độ tăng trưởng cao như giai đoạn trước.
Ngoài ra, tăng trưởng tín dụng năm 2020 sẽ tiếp tục được kiểm soát chặt với mục tiêu ưu tiên ổn định vĩ mô, với mức 14% cho toàn ngành trong năm nay và điều này sẽ ảnh hưởng lên khả năng tạo lãi của các tổ chức tín dụng. Đáng lưu ý là tỷ lệ dư nợ cho vay/huy động vốn của nhóm ngân hàng thương mại gốc Nhà nước cũng sẽ bị giảm từ mức 90% hiện nay xuống 85% kể từ đầu năm 2020, theo đó cũng ảnh hưởng lên hiệu suất sinh lời của những ngân hàng này.
Thụy Lê


 Thêm mới watchlist



