


PVT - Canh mua dưới mức 10,000 đồng
PVT - Canh mua dưới mức 10,000 đồng
Năm 2020 là năm khó khăn chung của hầu hết các doanh nghiệp, Tổng Công ty cổ phần Vận tải Dầu khí (HOSE: PVT) cũng không thoát khỏi bị ảnh hưởng. Kết quả kinh doanh 6 tháng đầu năm 2020 đã sụt giảm tương đối mạnh, nửa cuối năm cũng được dự báo không mấy khả quan.
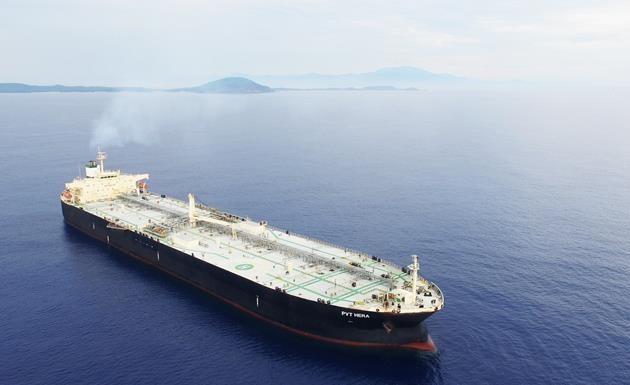
PVT Hera - Tàu chở dầu thô lớn nhất Việt Nam. Nguồn: PVN
Tiếp tục đầu tư trẻ hóa đội tàu
PVT là đơn vị vận tải biển duy nhất trong PVN sở hữu đội tàu vận tải hàng lỏng lớn nhất Việt Nam. Hiện nay, PVT đang sở hữu đội tàu hơn 20 chiếc phục vụ cho thị trường trong nước và quốc tế. Tổng trọng tải của nhóm tàu chở dầu thô là 312,461 DWT.
Các tàu FSO/FPSO như FPSO Lewek Emas và PVN Đại Hùng Queen cũng thuộc nhóm dẫn đầu ở thị trường nội địa. Tổng trọng tải của nhóm này đạt 275,000 DWT.
Mặt khác, trong bối cảnh giá tàu thế giới đang ở mức thấp, PVT cũng đã lên kế hoạch chi hơn 1,668 tỷ đồng (trong đó 1/3 là vốn tự có, còn lại từ vốn vay) để đầu tư tàu mới nhằm trẻ hóa đội tàu, nâng cao năng lực vận tải để tiếp tục giữ vững vị trí là doanh nghiệp vận tải biển hàng đầu Việt Nam.
Tuy nhiên, điều này cũng sẽ khiến nợ vay của PVT tiếp tục tăng trong thời gian tới. Tỷ lệ DER (Debt-to-Equity Ratio) hiện tại của PVT ở mức hơn 90%. Chính vì vậy mà trong trường hợp lãi suất cho vay trên thị trường tăng mạnh thì sẽ gây sức ép lớn cho doanh nghiệp.
Kết quả kinh doanh nửa cuối năm 2020 dự kiến không khả quan
Năm 2019, doanh thu thuần của PVT đạt 7,758 tỉ đồng, tăng nhẹ 3.12%; tổng lợi nhuận sau thuế đạt 689 tỉ đồng, tăng 5.67% so với cùng kỳ năm trước. Tỷ lệ tăng trưởng kép hàng năm (CAGR - Compounded Annual Growth Rate) giai đoạn 2008-2019 đạt mức 19.34%.
Trong bối cảnh ngành vận tải biển quốc tế cũng như trong nước liên tục trải qua những khó khăn thì con số này cho thấy sự cố gắng của ban lãnh đạo PVT.

Nguồn: VietstockFinance
Tuy nhiên, PVT cũng không thể “miễn nhiễm” hoàn toàn tác động của dịch Covid-19 và giá dầu giảm. Trong 6 tháng đầu năm 2020, doanh thu thuần của PVT giảm 16.53% đạt 3,407 tỷ đồng; lợi nhuận sau thuế giảm 23.84% so với cùng kỳ năm trước, đạt 268 tỷ đồng. Việc giảm giá các loại hình dịch vụ trong giai đoạn khó khăn đã dẫn đến kết quả kinh doanh của PVT sụt giảm.
Mặt khác, triển vọng 6 tháng cuối năm 2020 cũng sẽ khó có thể tích cực khi mà nhà máy lọc dầu Dung Quất sẽ tiến hành bảo dưỡng tổng thể lần 4 từ tháng 8/2020. Giới phân tích dự báo điều này sẽ khiến kết quả kinh doanh của PVT tiếp tục suy yếu trong nửa cuối năm nay.
Tiềm năng tăng trưởng vẫn còn
Nhà máy lọc hóa dầu Nghi Sơn được giới đầu tư kỳ vọng sẽ là động lực tăng trưởng chính của PVT trong tương lai. Dự án lọc hóa dầu Nghi Sơn được triển khai tại Khu kinh tế Nghi Sơn, tỉnh Thanh Hóa. Đến nay, nhà máy đã sản xuất các sản phẩm gồm khí hóa lỏng LPG, xăng A92, xăng A95, dầu diesel, dầu hỏa... và chủ yếu cung cấp cho thị trường trong nước.
Nhà máy đã đi vào vận hành thương mại vào cuối quý 4/2018, với tổng công suất thiết kế giai đoạn 1 vào khoảng 10 triệu tấn/năm, gần gấp đôi nhà máy lọc dầu Dung Quất. Đến nay, sau giai đoạn bảo dưỡng hồi cuối năm 2019, nhà máy lọc hóa dầu Nghi Sơn hiện đang hoạt động ổn định với 100% công suất thiết kế.
Trong khi đó, giai đoạn 2 đang trong quá trình lên kế hoạch đầu tư, dự khiến tổng công suất sẽ được nâng lên 20 triệu tấn/năm. Điều này sẽ tạo ra thêm nhiều việc làm cho PVT tại mảng vận chuyển dầu thô và dầu thành phẩm trong dài hạn.
Cũng chính vì vậy mà trong thời gian gần đây, PVT đã tích cực tham gia đấu thầu nhằm ký kết hợp đồng vận chuyển dài hạn nguồn nguyên liệu dầu thô đầu vào và sản phẩm đầu ra cho Nhà máy Lọc hóa dầu Nghi Sơn. Dù chưa có hợp đồng dài hạn nhưng PVT đã trúng thầu hợp đồng ngắn hạn, chiếm khoảng 30% sản lượng với 66 chuyến tàu.

Nhà máy lọc hóa dầu Nghi Sơn. Nguồn: PVN
Định giá cổ phiếu
Do PVT đang sở hữu vị trí dẫn đầu trong lĩnh vực vận tải biển ở Việt Nam nên không có so sánh tương đương từ các cổ phiếu đang giao dịch trên HOSE, HNX và UPCoM (trừ GMD). Việc sử dụng các cổ phiếu nội địa làm mẫu so sánh ngang để định giá PVT sẽ không được hợp lý và toàn diện.
Người viết sử dụng các doanh nghiệp cùng ngành trên thế giới có mức vốn hóa thị trường bằng hoặc lớn hơn PVT để làm cơ sở tính giá trị hợp lý của cổ phiếu. Để đảm bảo tính phù hợp, các doanh nghiệp được chọn chủ yếu nằm trong khu vực Châu Á (Đông Bắc Á, ASEAN, Nam Á…).
Tuy nhiên, GMD không được chọn vào danh sách tính toán vì hiện nay mảng cảng biển đã chiếm phần lớn trong tổng doanh thu của doanh nghiệp này.

Nguồn: Investing.com và TradingView
Các phương pháp định giá (DDM, P/E, P/B) cho kết quả tổng hợp là 14,361 đồng. Điều này cho thấy giá cổ phiếu vẫn đang ở mức khá hời.
Nhà đầu tư vẫn có thể mua vào từ từ cho mục đích đầu tư dài hạn nếu giá vẫn duy trì dưới mức 10,000 (chiết khấu khoảng 30% so với giá trị định giá).


 Thêm mới watchlist



